19/10
2026
Europa o włos za Chinami w wyścigu o auta elektryczne


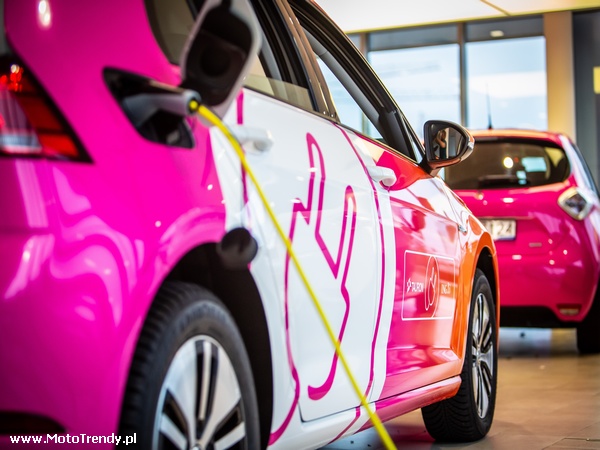
Rynek rośnie, udział elektryków spada.
Chińskie marki nadal są najczęściej wskazywanym przyszłym liderem sprzedaży samochodów elektrycznych, ale ich przewaga wyraźnie topnieje. Jak wynika z EuroMotoBarometru 2026, 32 proc. przedstawicieli europejskiego sektora automotive przewiduje, że w 2035 roku liderem sprzedaży EV na ich rynku będzie producent z Chin, a 31 proc. stawia na europejską markę. Dwa lata temu różnica była znacznie większa: na Chiny wskazywało 44 proc. badanych, a na producenta europejskiego 36 proc. Jednocześnie odsetek wskazań na marki lokalne wzrósł z 5 do 19 proc. Eksperci Exact x Forestall zwracają uwagę, że o wyniku tego wyścigu zdecyduje nie tylko technologia, ale także zdolność Europy do budowania popytu na auta elektryczne poprzez konkurencyjne ceny, rozwój infrastruktury i stabilne instrumenty wsparcia.
Zmianę nastrojów widać również w Polsce. W 2024 roku co drugi przedstawiciel rodzimej branży automotive (50 proc.) przewidywał, że w 2035 r. liderem sprzedaży aut elektrycznych na polskim rynku będzie chińska marka. Obecnie uważa tak 43 proc. badanych. Jednocześnie odsetek wskazań na europejskiego producenta spoza Polski wzrósł z 30 do 36 proc. Dystans między chińskimi i europejskimi markami skurczył się więc w ciągu dwóch lat z 20 do zaledwie 7 pkt proc.
– Jeszcze dwa lata temu wyniki MotoBarometru były dla europejskiej motoryzacji mocnym sygnałem ostrzegawczym. Chińscy producenci mieli wyraźną przewagę w prognozach branży i wydawało się, że ich droga do pozycji lidera jest niemal przesądzona. Dziś ten dystans zdecydowanie się zmniejszył. Nie oznacza to, że chińska konkurencja osłabła. Przeciwnie, pod względem skali, kosztów, szybkości działania czy rozwoju technologii nadal jest niezwykle silna. Zmieniło się natomiast postrzeganie możliwości europejskich producentów. Branża coraz wyraźniej widzi, że ten wyścig nie jest jeszcze rozstrzygnięty. Europa musi jednak dobrze wykorzystać najbliższe lata: przyspieszyć inwestycje, skrócić procesy decyzyjne i zaoferować samochody konkurencyjne nie tylko jakością, ale również ceną – mówi Jacek Opala, prezes zarządu Exact x Forestall. - Ale jest coś, czego marki chińskie jeszcze nie mają i potrzebują na to jeszcze sporo czasu, a konkretnie zaufanie do marki. Chińskie marki skutecznie konkurują ceną, technologią i wyposażeniem, ale część klientów zadaje pytania o ich długoterminową obecność na rynku, dostępność serwisu, trwałość pojazdów czy wartość rezydualną. Europejscy producenci przez dekady wypracowali duży kapitał w postaci rozpoznawalności marek, wieloletniej historii i rozwiniętych sieci serwisowych. To przewaga, której nie da się zbudować z dnia na dzień – dodaje Jacek Opala.
Prognozy branży zderzają się dziś z niejednoznaczną sytuacją na polskim rynku. Według danych IBRM SAMAR wrzesień 2026 r. był już ósmym z rzędu miesiącem wzrostu liczby rejestracji nowych samochodów osobowych i dostawczych do 3,5 t w ujęciu rocznym. Co więcej, liczba wrześniowych rejestracji była rekordowa w historii. Jednocześnie udział nowych elektrycznych samochodów osobowych spadł do 6,1 proc. wobec 8,9 proc. rok wcześniej. W tym samym czasie chińscy producenci odpowiadali już za 15,6 proc. polskiego rynku nowych samochodów osobowych.
Jedna z barier elektromobilności stopniowo jednak słabnie. Na koniec sierpnia w Polsce funkcjonowało 13 731 ogólnodostępnych punktów ładowania, a ponad połowę z nich stanowiły szybkie punkty DC. Rosnąca konkurencja, między innymi ze strony producentów chińskich, zwiększa także presję na ceny nowych samochodów. Nadal jednak zakup auta elektrycznego oznacza dla nabywców wyższy wydatek niż wybór porównywalnego samochodu spalinowego.
Znacznie słabszy jest natomiast w tym roku impuls po stronie dopłat. Budżet programu NaszEauto został wyczerpany już pod koniec stycznia, a nabór zakończył się w kwietniu. Uruchomione w październiku dodatkowe ponad 82 mln zł pozwolą sfinansować wcześniej złożone i pozytywnie ocenione wnioski warunkowe, nie oznaczają jednak uruchomienia nowego naboru.
– Tegoroczne dane bardzo dobrze pokazują, że do rozwoju elektromobilności nie wystarczy już samo zwiększanie podaży samochodów. Infrastruktura systematycznie się poprawia, przybywa szybkich punktów ładowania, a większa konkurencja wywiera presję na ceny. Dziś jednym z najważniejszych wyzwań staje się popyt. W 2025 roku program dopłat był bardzo silnym impulsem dla rejestracji samochodów elektrycznych. W tym roku jego budżet wyczerpał się już w styczniu, dlatego przez większą część roku nie było otwartego instrumentu, który wspierałby nowe decyzje zakupowe. Jeśli chcemy zwiększać udział aut elektrycznych, potrzebujemy nie tylko dobrej technologii i infrastruktury, ale również stabilnych, przewidywalnych warunków dla klientów. Tym bardziej że chińscy producenci bardzo skutecznie konkurują dziś ceną, wyposażeniem i coraz szerszą ofertą – mówi Jacek Opala.
Słabszy bieżący udział BEV w polskich rejestracjach nie oznacza, że europejski przemysł traci wiarę w tę technologię. 70 proc. firm uczestniczących w EuroMotoBarometrze 2026 prowadzi działalność lub prace badawczo-rozwojowe w obszarze elektromobilności. Polska należy pod tym względem do europejskiej czołówki: zaangażowanie deklaruje 75 proc. przedsiębiorstw, wobec 62 proc. dwa lata temu.
Jeszcze wyraźniej zmieniło się postrzeganie technologii przyszłości. Obecnie 53 proc. przedstawicieli europejskiego automotive wskazuje napędy elektryczne jako rozwiązanie, któremu producenci powinni poświęcić najwięcej uwagi. Kolejne miejsca zajmują e-paliwa: 17 proc. oraz wodór: 16 proc. W żadnym z 11 badanych krajów inna technologia nie wyprzedziła napędu elektrycznego.
Przekonanie o przyszłości napędów elektrycznych nie oznacza jednak pełnej akceptacji tempa transformacji narzuconego przez regulacje. Tylko 20 proc. przedstawicieli europejskiego sektora automotive opowiada się za utrzymaniem 2035 r. jako granicznej daty sprzedaży nowych samochodów spalinowych. Co czwarty przesunąłby ją do 2040 r, 22 proc. do 2045 r, 9 proc. do 2050 r, a 13 proc. całkowicie zniosłoby takie ograniczenie.
W Polsce najliczniejsza grupa, 44 proc. respondentów opowiada się za przesunięciem granicznej daty do 2045 r. Jednocześnie polskie firmy należą do najbardziej zaangażowanych w rozwój elektromobilności w Europie. To pokazuje, że spór w branży coraz rzadziej dotyczy samego kierunku zmian, a coraz częściej ich tempa i warunków.
– Elektromobilność pozostaje kierunkiem transformacji, ale branża coraz wyraźniej oddziela cel od harmonogramu jego realizacji. Europejskie firmy inwestują w napędy elektryczne i widzą w nich przyszłość, jednocześnie oczekując czasu na zbudowanie odpowiedniej skali produkcji, infrastruktury i popytu. Jeśli europejska motoryzacja ma skutecznie konkurować z Chinami, regulacje muszą wspierać rozwój przemysłu, a nie wyprzedzać możliwości rynku – dodaje Jacek Opala.
źródło: Exact x Forestall
Zobacz podobne artykuły:
 12/10
2026
Przeciętny samochód osobowy w Polsce ma 15,2 roku
Wiadomości / Gorące tematy
2026.10.12
 28/09
2026
Marka STAR wraca na polski rynek
Wiadomości / Gorące tematy
2026.09.28
 21/09
2026
Polacy coraz mocniej przywiązują się do swoich aut
Wiadomości / Gorące tematy
2026.09.21
Dacia Bigster Hybrid kontra Renault Scenic E-Tech electric, rower i komunikacja miejska
Warsztat / Technika
2026.10.19
Test wytrzymałości Toyoty Hilux
Wiadomości / Ciekawostki
2026.10.16
60 lat Rajdu Żubrów
Wiadomości / Moto sport
2026.10.16